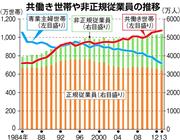
その最たる例が配偶者控除だ。妻の年収が103万円以下なら夫の課税所得から38万円の控除が受けられるが、1992年に専業主婦世帯の数を共働き世帯が逆転。共働き世帯にとって不平等感があるばかりか、女性の働く意欲をそいでいる。また、年金受給者に適用される「公的年金等控除」は給与所得者の「給与所得控除」より手厚い。生産年齢人口の減少で社会保障の負担が働き手に重くのしかかるにもかかわらずだ。
論点整理は、政府からの「若い世代が安心し結婚や子育てができるよう後押ししてほしい」との要求を受け、実態とのずれが広がった税制の“あるべき姿”を示した形だ。政府税調の中里実会長(東大院教授)は「かなり分厚いまとめができた」と手応えを話す。
だが、実行に移すとなるとハードルは高い。所得税改革は前後で税収総額がほぼ変わらない「税収中立」が前提であり、納税者に損得が発生するからだ。


 Copyright (c) 2015 SANKEI DIGITAL INC. All rights reserved.